Domain rohrbruch24.de kaufen?
Wir ziehen mit dem Projekt
rohrbruch24.de um.
Sind Sie am Kauf der Domain
rohrbruch24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrbruch24.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
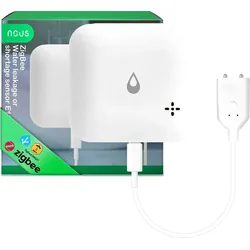
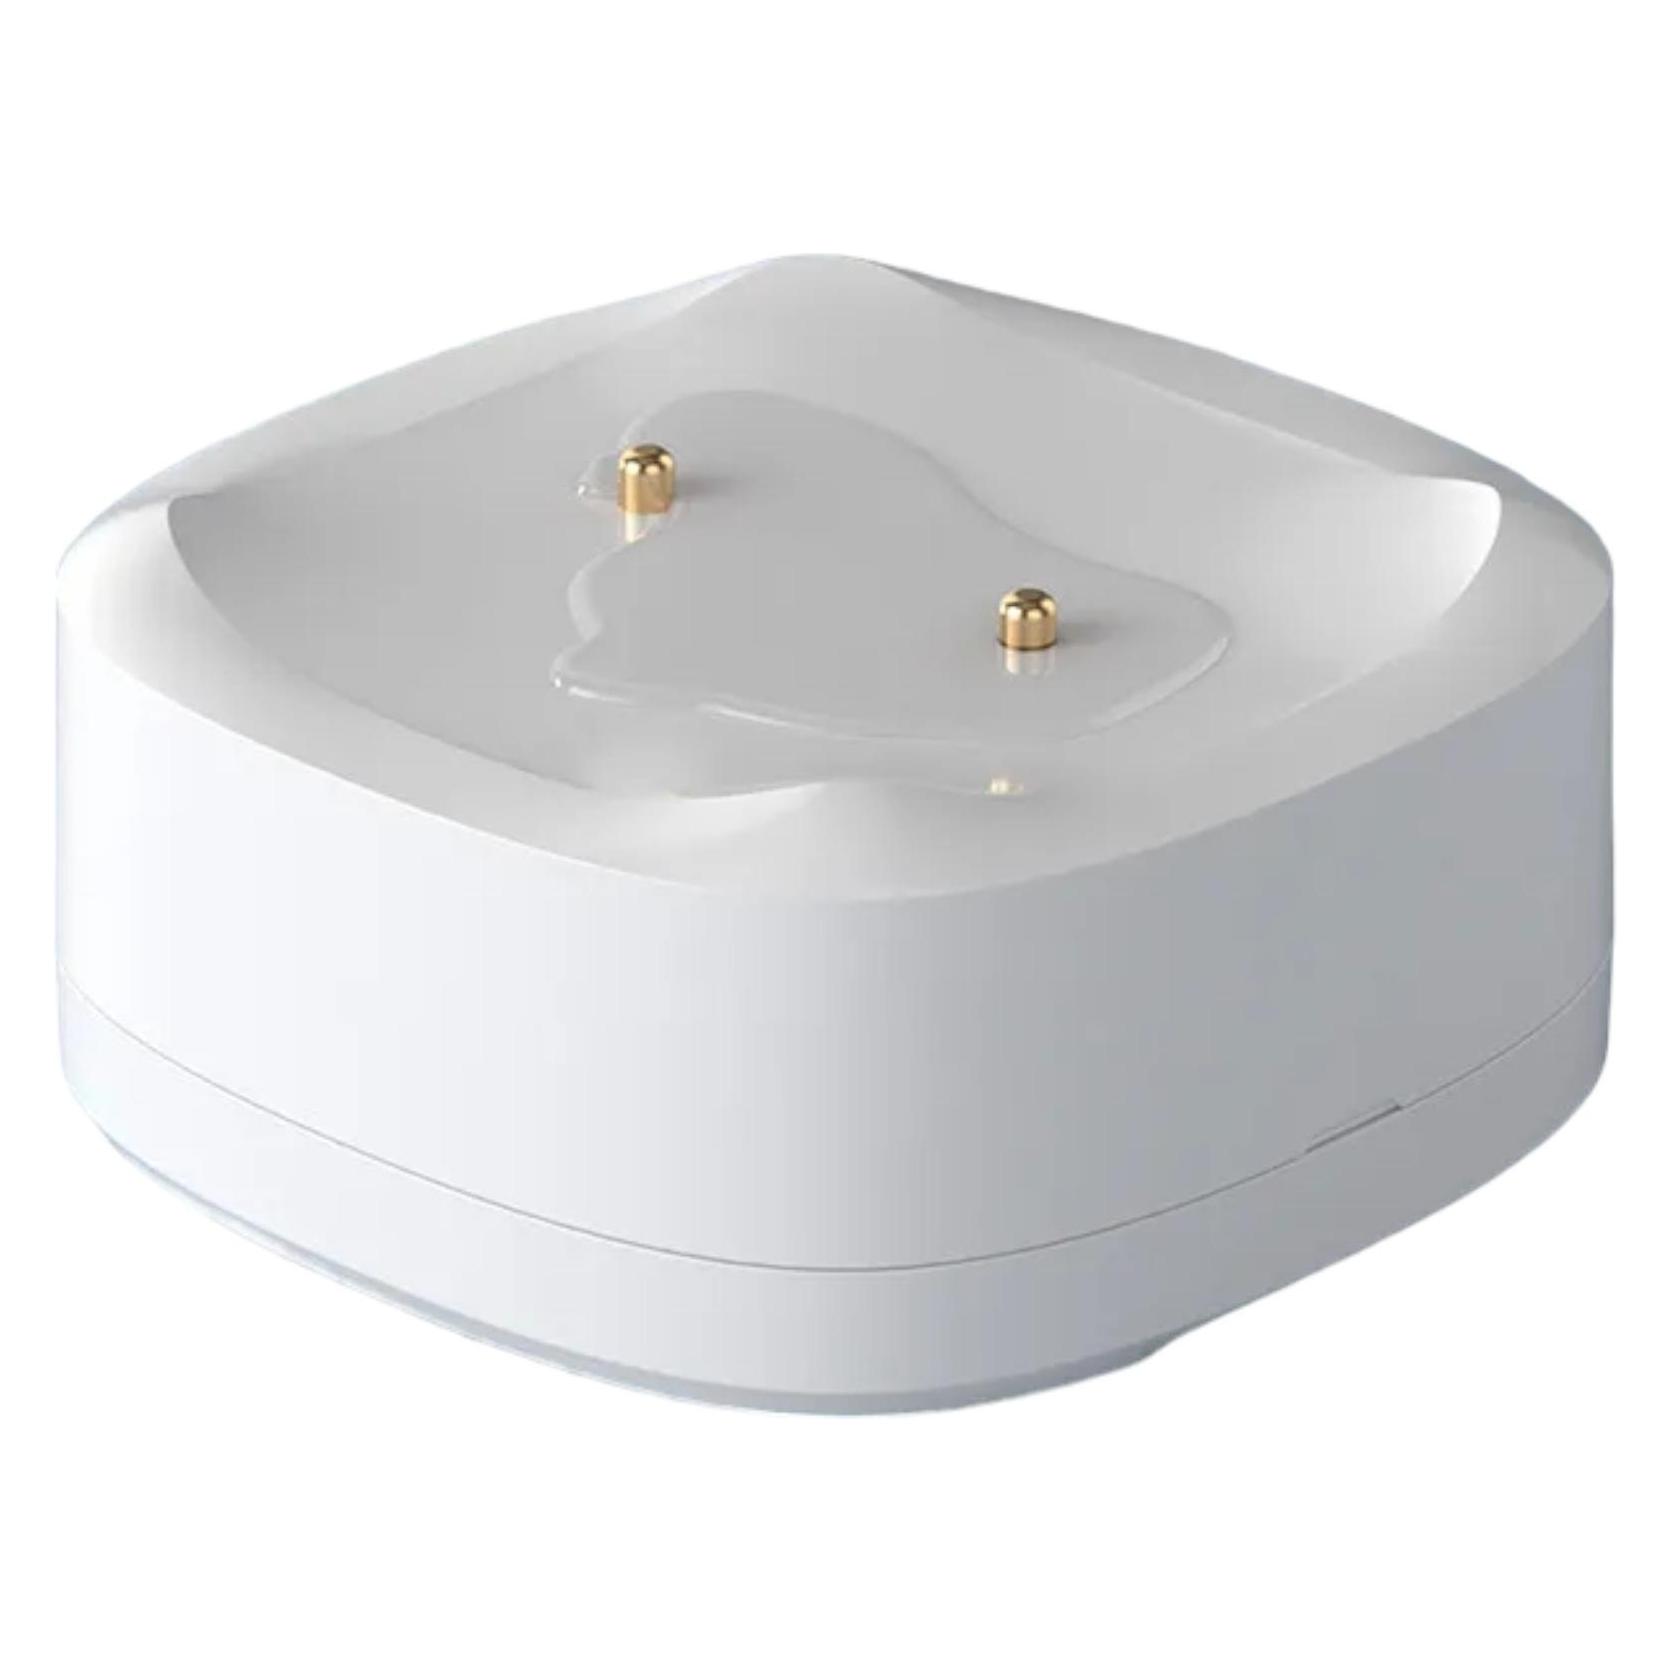
RETLUX RSH 310 - intelligenter Wasserleck-SensorWasserleck-Detektor - Akku-Stromversorgung, akustische Signalisierung, Benachrichtigung per SMS, Push-Nachricht, Anzeige des Batteriestands, Funktionen: Automatische Szenarien und Alarm, Material der Abdeckung Plastik, Betriebstemperatur von 0 bis 55 °C, Betriebsfeuchtigkeit von 0 bis 95 %, Schutzgrad IP65, Eingangsspannung 3 V, Lieferumfang: Batterie und Werkzeug zum Anheben der Abdeckung, zentrale Einheit für die Funktionalität erforderlich, Anwendung in tschechischer Sprache, kompatibel mit Android und iOS Ryan WasserlecksensorRETLUX RSH 310Sehr empfindliche Erkennung schon bei einer Wasserschicht von 0,5 mmWarnung bei WasseraustrittKompakte Abmessungen für die Platzierung unter dem GerätPraktische mobi9,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
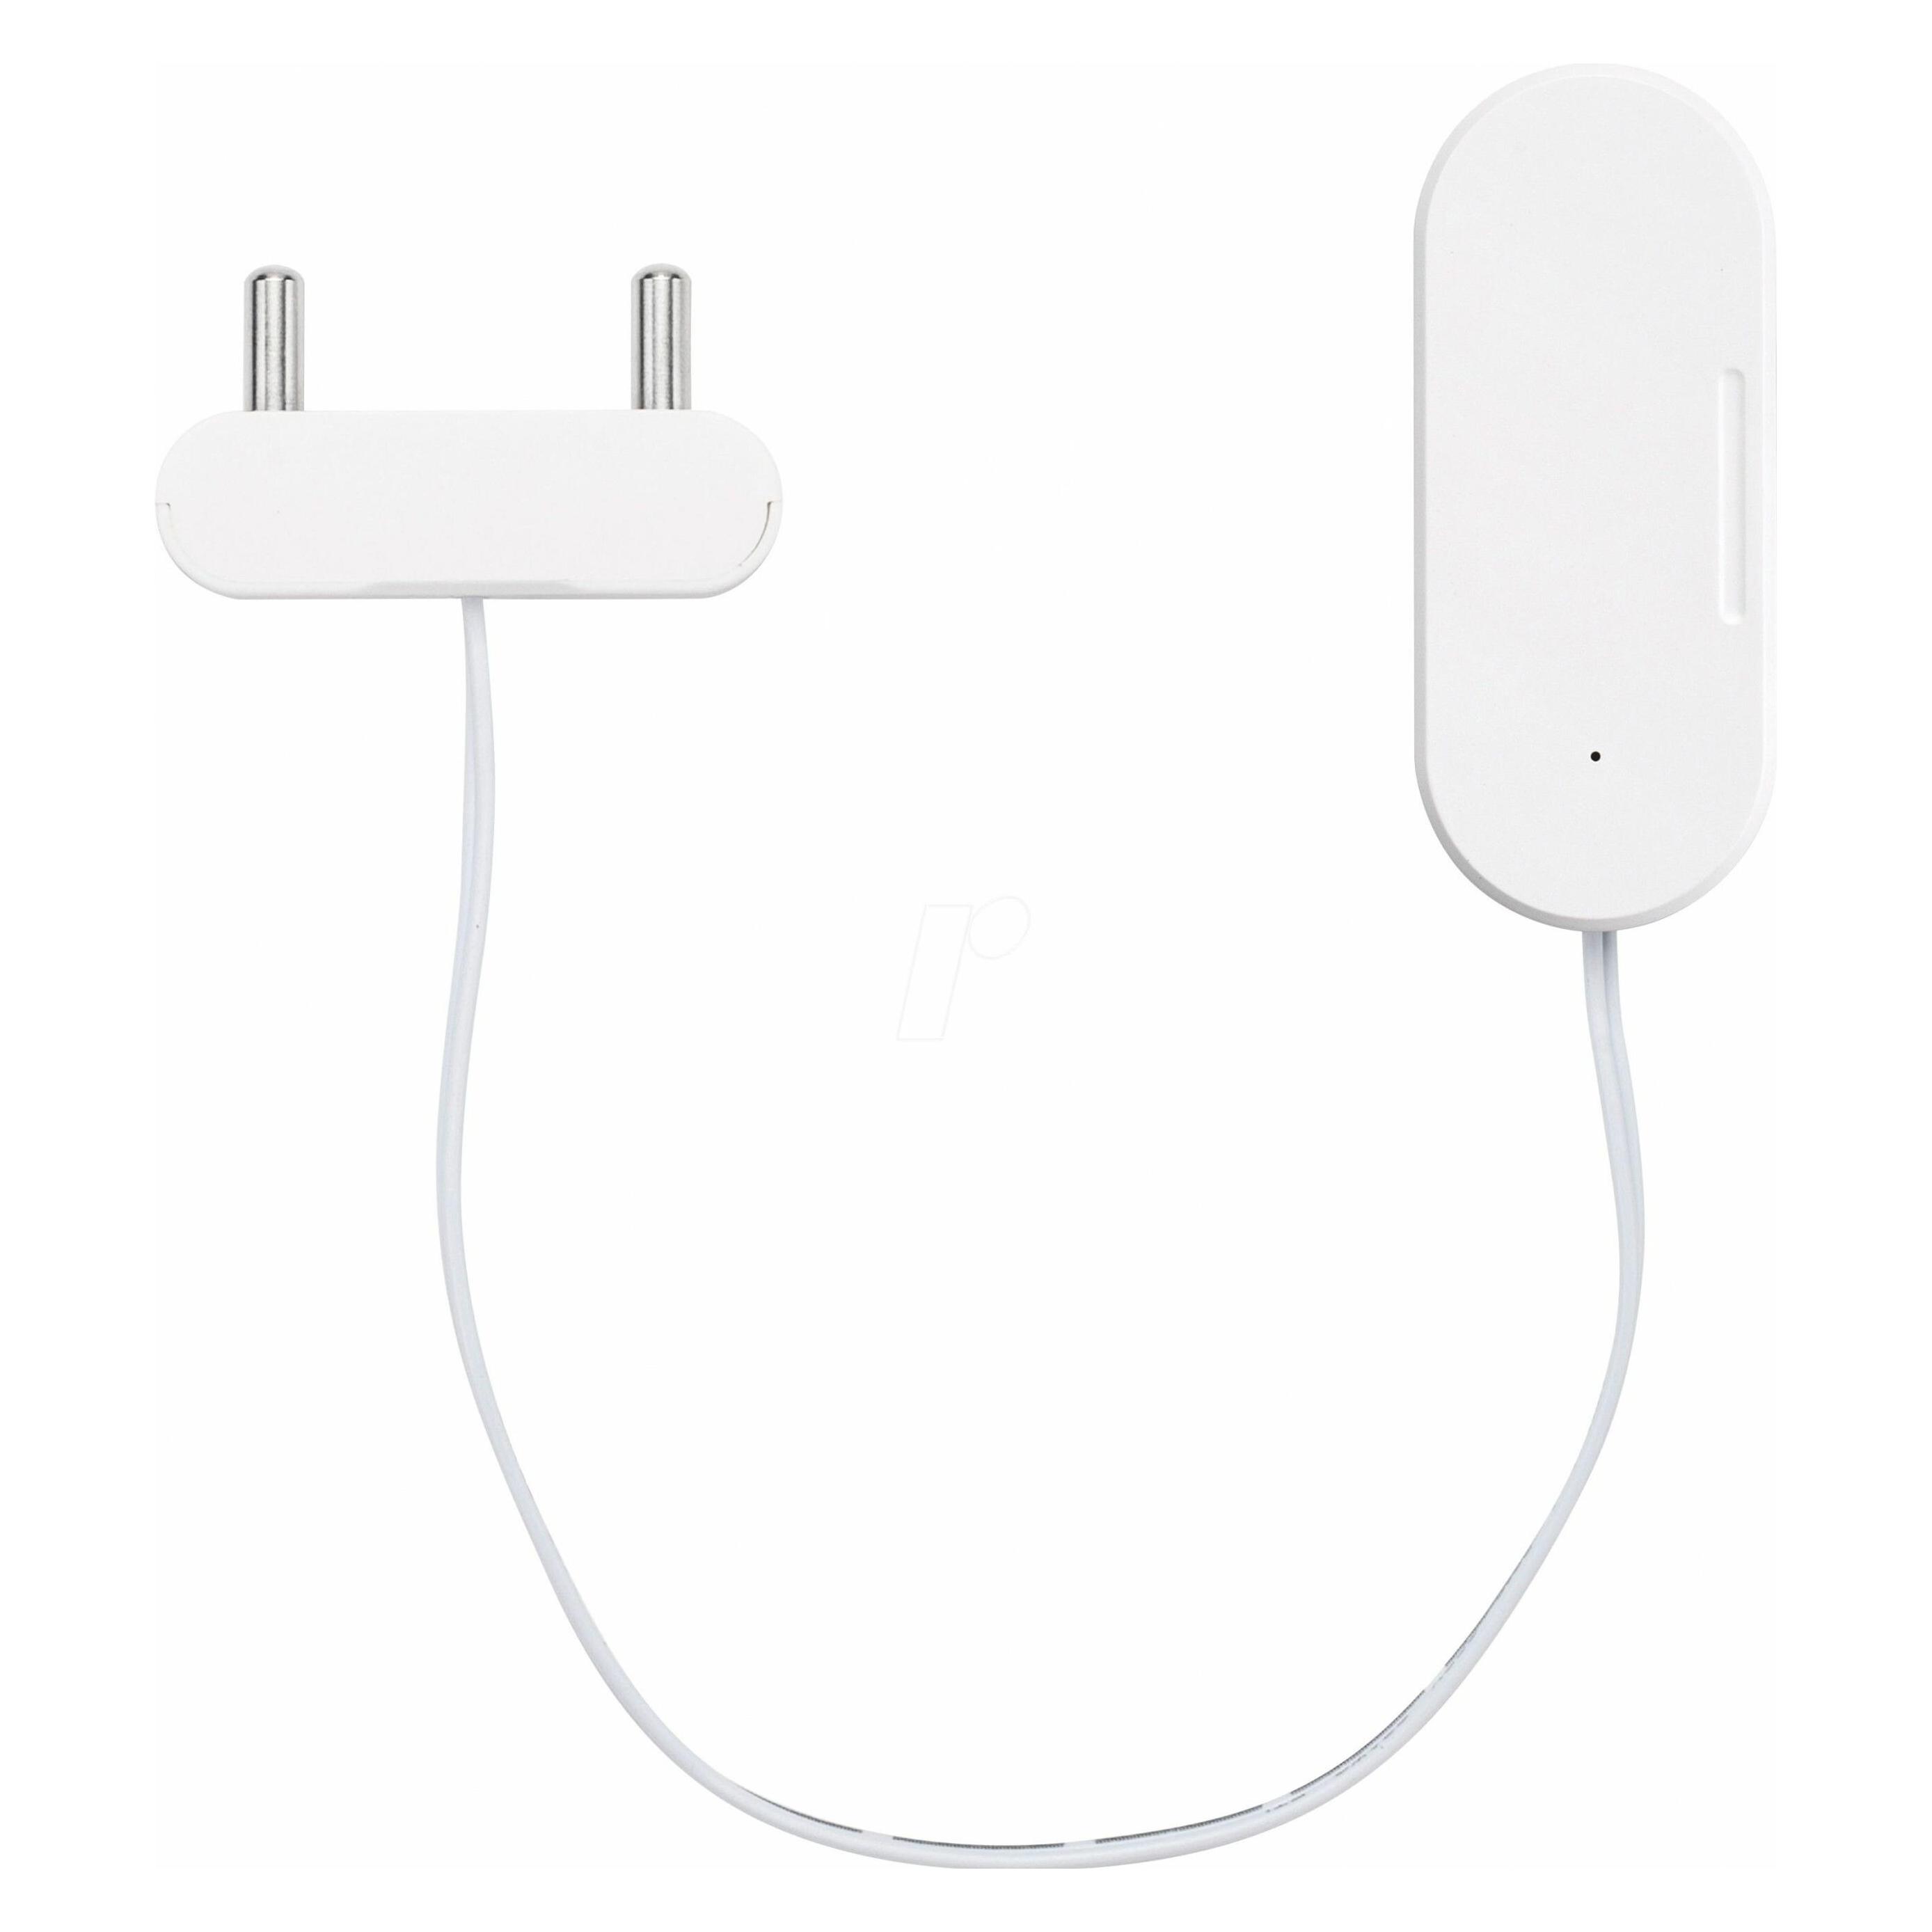
IMOU Smart Wasserleck-Sensor ZL1 ZigBeeWassermelder IMOU ZL1 erkennt Wasserlecks mit Bodensensoren, IP66-Schutz, Zigbee-Funkübertragung und Benachrichtigungen per App auf dem Smartphone. Platzieren Sie ihn ohne Montage oder zusätzliche Konfiguration in der Nähe einer Waschmaschine, eines Siphons oder eines anderen gefährdeten Bereichs und passen Sie die Wasserhöhe an, die der Sensor melden soll. Betrieb auf 2.4 GHz mit Zigbee-Protokoll Alarm wird ausgelöst, wenn Wasser erkannt wird Kann mit Smart-Home-Funktionen wie Beleuchtung gekoppelt werden Verwendet eine CR2032-Lithiumbatterie mit ca. 1 Jahr Batterielaufzeit App-Benachrichtigung für Batteriewechsel IMOU ZL1 hilft Ihnen, schnell auf Lecks zu reagieren und gefährdete Bereiche unter Kontrolle zu halten.18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
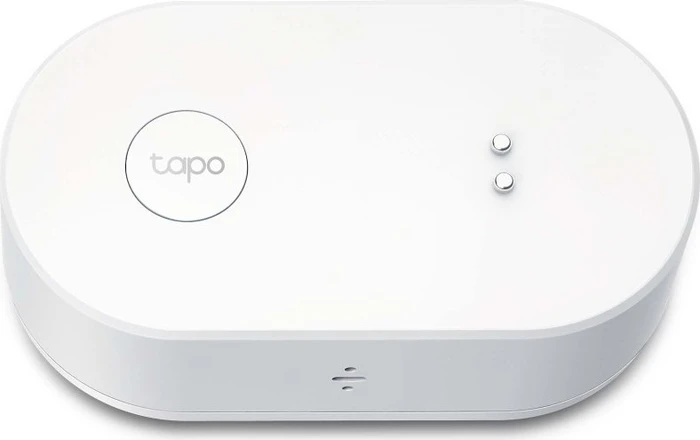
TP-Link Tapo T300, Smart Wasserleck-SensorWasserleck-Detektor - Akku-Stromversorgung, Benachrichtigung per Push-Nachricht, Lautstärke 90 dB, Material der Abdeckung Plastik, Betriebstemperatur bis 40 °C, Betriebsfeuchtigkeit bis 99 %, Schutzgrad IP66, zentrale Einheit für die Funktionalität erforderlich, Anwendung auf Tschechisch und Englisch, kompatibel mit Android und iOS TP-Link Tapo T300 WasserleckdetektorReagiert mit 6 Erkennungssonden auf Stürze und LecksAlarm bis 90 dBWasserdicht IP67Sofortige Benachrichtigung in der AppFlexible PlatzierungSichtbarer Alarm durch T15,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
RETLUX RSH 310 - intelligenter Wasserleck-SensorWasserleck-Detektor - Akku-Stromversorgung, akustische Signalisierung, Benachrichtigung per SMS, Push-Nachricht, Anzeige des Batteriestands, Funktionen: Automatische Szenarien und Alarm, Material der Abdeckung Plastik, Betriebstemperatur von 0 bis 55 °C, Betriebsfeuchtigkeit von 0 bis 95 %, Schutzgrad IP65, Eingangsspannung 3 V, Lieferumfang: Batterie und Werkzeug zum Anheben der Abdeckung, zentrale Einheit für die Funktionalität erforderlich, Anwendung in tschechischer Sprache, kompatibel mit Android und iOS Ryan WasserlecksensorRETLUX RSH 310Sehr empfindliche Erkennung schon bei einer Wasserschicht von 0,5 mmWarnung bei WasseraustrittKompakte Abmessungen für die Platzierung unter dem GerätPraktische mobi9,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
IMOU Smart Wasserleck-Sensor ZL1 ZigBeeWassermelder IMOU ZL1 erkennt Wasserlecks mit Bodensensoren, IP66-Schutz, Zigbee-Funkübertragung und Benachrichtigungen per App auf dem Smartphone. Platzieren Sie ihn ohne Montage oder zusätzliche Konfiguration in der Nähe einer Waschmaschine, eines Siphons oder eines anderen gefährdeten Bereichs und passen Sie die Wasserhöhe an, die der Sensor melden soll. Betrieb auf 2.4 GHz mit Zigbee-Protokoll Alarm wird ausgelöst, wenn Wasser erkannt wird Kann mit Smart-Home-Funktionen wie Beleuchtung gekoppelt werden Verwendet eine CR2032-Lithiumbatterie mit ca. 1 Jahr Batterielaufzeit App-Benachrichtigung für Batteriewechsel IMOU ZL1 hilft Ihnen, schnell auf Lecks zu reagieren und gefährdete Bereiche unter Kontrolle zu halten.18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
TP-Link Tapo T300, Smart Wasserleck-SensorWasserleck-Detektor - Akku-Stromversorgung, Benachrichtigung per Push-Nachricht, Lautstärke 90 dB, Material der Abdeckung Plastik, Betriebstemperatur bis 40 °C, Betriebsfeuchtigkeit bis 99 %, Schutzgrad IP66, zentrale Einheit für die Funktionalität erforderlich, Anwendung auf Tschechisch und Englisch, kompatibel mit Android und iOS TP-Link Tapo T300 WasserleckdetektorReagiert mit 6 Erkennungssonden auf Stürze und LecksAlarm bis 90 dBWasserdicht IP67Sofortige Benachrichtigung in der AppFlexible PlatzierungSichtbarer Alarm durch T15,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.